Fermo. Annullato solo se necessario
Il fermo amministrativo di un mezzo è annullato solo se è strettamente necessario per l’attività.
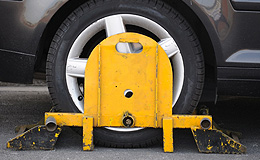
Il fermo amministrativo di un mezzo è annullato solo se è strettamente necessario per l’attività. Non basta dimostrare che il mezzo abbia natura strumentale per l’attività professionale. Tale stretta necessità con l’attività deve essere dimostrata dal contribuente.
Questo è l’interpretazione restrittiva della Cassazione con l’Ordinanza n. 34813 del 29/12/2024.
IL FATTO
Un avvocato impugnava un atto di fermo amministrativo, principalmente, per due motivi:
- non aver mai ricevuto la notifica delle cartelle sottostanti;
- il fermo veniva applicato su un mezzo utilizzato per scopi professionali (andava a lavorare con tale mezzo).
Il Giudice di primo grado accoglieva il secondo motivo, perchè il fermo non poteva essere iscritto su un mezzo utile per la professione.
Formulava appello sia il contribuente che l’Agenzia. Il Giudice di secondo grado rigettava l’appello del Avvocato, ma accoglieva l’appello incidentale del Fisco. Per il Giudice regionale il fermo amministrativo poteva essere iscritto su un mezzo utilizzato per scopi professionali (andava a lavorare con tale mezzo).
Il contribuente impugnava la sentenza avanti la Suprema Corte
LA CASSAZIONE
Per la Suprema Corte non basta essere titolari del mezzo che si utilizza per l’attività imprenditoriale o professionale.
Per impugnare l’atto previsto dall’art. 86 del DPR n. 602/1973 occorre, invece, dimostrare che l’auto è un bene strumentale strettamente necessario per l’attività. Ad esempio un camion per una ditta di trasporto o un escavatore per l’impresa edile.
Precisamente: “Ciò posto, il mezzo appare infondato laddove deduce in modo assertivo che la titolarità dell’auto da parte di un legale ne comprova di per sé la natura strumentale all’esercizio dell’attività professionale. In realtà, non basta essere imprenditori o, come nella specie, professionisti per ritenersi esentati dal fermo di cui all’art. 86 TU riscossione. Occorre, invece, dimostrare che l’auto è un bene strumentale, ovvero che è necessario per l’attività, come potrebbe essere un camion per la ditta di trasporti o un escavatore per l’impresa che si occupa in campo edile della movimentazione del terreno. La semplice circostanza di utilizzare il veicolo per raggiungere l’ufficio, lo studio o un negozio da sola non è sufficiente, in quanto il veicolo non deve essere visto come mezzo di trasporto, ma – per essere considerato strumentale – come mezzo necessario all’esecuzione dell’attività stessa. Né vale invocare una presunzione di strumentalità, (…) secondo cui il requisito della strumentalità deve essere comunque circoscritto ai soli casi in cui il conseguimento dei ricavi caratteristici dell’impresa dipende direttamente dall’impiego del veicolo.” (Cass. n. 34813/2024)
***
Infine, si precisa, però, che la corte ha dato ragione all’Avvocato per difetto di motivazione della sentenza d’appello sulla non notifica delle cartelle.
*** l’immagini di questo articolo è stata estratta dal sito pixabay